Plus-value sur la vente d'un bois : calcul, abattements et exonérations
Vente d'un bois : 19 % d'impôt et 17,2 % de prélèvements sociaux, réduits de 10 € par hectare et par an. Exonérations et simulateur gratuit.
Mis à jour le · 8 min de lecture
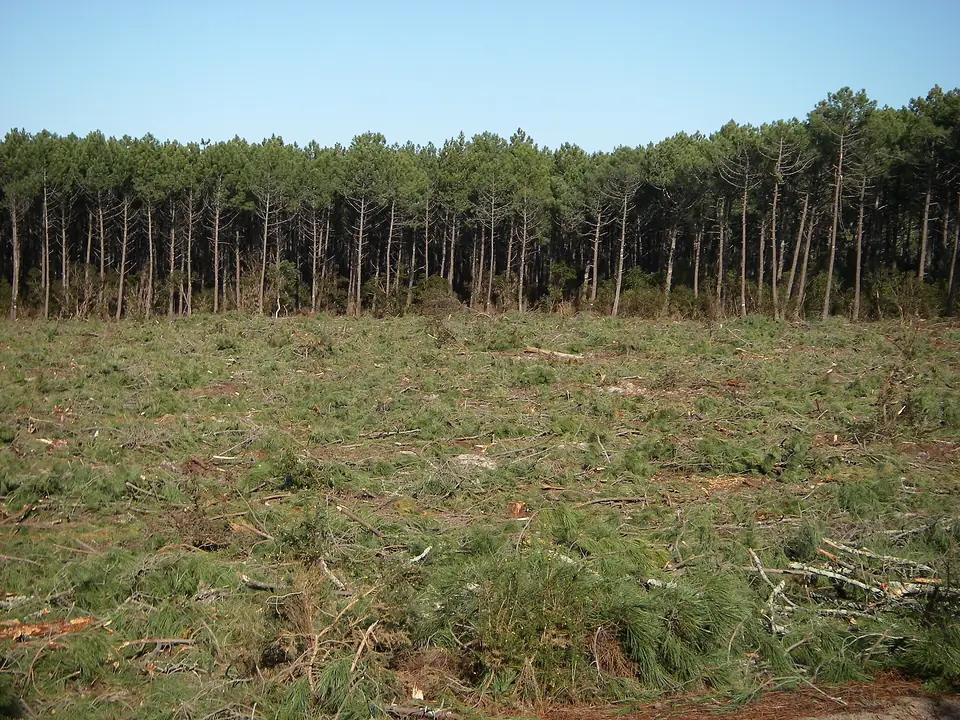
Coupe rase, forêt des Landes. Photo Larrousiney, CC BY-SA 4.0
En bref
Vendre un bois plus cher qu'on ne l'a payé dégage une plus-value, imposée à 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. Trois règles réduisent fortement la note : l'exonération totale si le prix ne dépasse pas 15 000 €, les abattements pour durée de détention (exonération d'impôt après 22 ans, de prélèvements sociaux après 30 ans) et une réduction propre aux bois de 10 € d'impôt par hectare et par année de détention.
« Combien d'impôts vais-je payer si je vends mon bois ? » C'est souvent la question qui retient un propriétaire au moment de vendre. Pour une petite forêt, la réponse est souvent rassurante : entre l'exonération des petites ventes, les abattements pour durée de détention et une réduction réservée aux bois, beaucoup de ventes ne paient rien, ou peu. Voici comment se calcule la plus-value sur la vente d'un bois en 2026, et comment l'estimer pour votre cas.
Ce qui est imposé quand on vend un bois
Un particulier qui vend un bois relève du régime des plus-values immobilières. La plus-value est la différence entre le prix de vente et le prix d'acquisition, majoré de certains frais. Elle supporte deux prélèvements :
d'impôt sur le revenu
19 %
d'impôt sur le revenu
de prélèvements sociaux
17,2 %
de prélèvements sociaux
d'impôt en moins par hectare et par an
10 €
d'impôt en moins par hectare et par an
Le taux de 17,2 % reste celui des plus-values immobilières en 2026 : la hausse de la CSG sur les revenus du capital votée pour 2026 ne s'applique pas à elles. Vous n'avez pas à déclarer la plus-value vous-même : le notaire la calcule, la déclare et la paie lors de la vente, en la prélevant sur le prix.
Les cas où vous ne payez rien
Prix de vente inférieur ou égal à 15 000 € : la plus-value est entièrement exonérée, impôt et prélèvements sociaux. C'est le cas de nombreuses petites parcelles de bois.
Détention de plus de 22 ans : plus d'impôt sur le revenu ; au-delà de 30 ans, plus de prélèvements sociaux non plus.
Moins-value : si vous vendez moins cher que le prix d'acquisition majoré des frais, il n'y a rien à payer.
En indivision, le seuil s'apprécie pour la part de chacun
Le seuil de 15 000 € s'apprécie bien par bien et, pour un bien indivis, pour la part de chaque vendeur. Deux héritiers à parts égales qui vendent un bois 20 000 € perçoivent chacun 10 000 € : aucun ne paie d'impôt sur la plus-value. Pour les règles de vente d'un bois indivis, voir notre article sur la vente en indivision.
Le calcul pas à pas
1
Le prix d'acquisition
Pour un achat : le prix payé, majoré des frais d'acquisition réels ou d'un forfait de 7,5 % du prix. Pour un bois reçu par succession ou donation : la valeur déclarée dans l'acte, majorée des seuls frais réellement payés (acte, droits de mutation afférents au bois). Le forfait travaux de 15 % est réservé aux immeubles bâtis : il ne s'applique pas à un bois.
2
La plus-value brute
Prix de vente moins prix d'acquisition majoré. La durée de détention se compte en années pleines, de la date d'achat, de la donation ou du décès jusqu'à la vente.
3
Les abattements pour durée de détention
Deux abattements distincts s'appliquent, l'un pour l'impôt sur le revenu, l'autre pour les prélèvements sociaux (tableau ci-dessous).
4
L'impôt, puis la réduction forestière
On applique 19 % et 17,2 % aux deux plus-values nettes, puis on retranche de l'impôt sur le revenu 10 € par hectare et par année de détention.
Abattements pour durée de détention
Années de détention
Impôt sur le revenu
Prélèvements sociaux
Jusqu'à 5 ans
Aucun
Aucun
De la 6e à la 21e année
6 % par an
1,65 % par an
22e année
4 % (exonération totale)
1,6 %
De la 23e à la 30e année
Exonéré
9 % par an (exonération totale à 30 ans)
Au-delà de 50 000 € de plus-value imposable, une taxe supplémentaire de 2 à 6 % s'ajoute. Elle concerne rarement une petite forêt.
La réduction de 10 € par hectare et par an
C'est l'avantage propre aux bois, prévu par le III de l'article 150 VF du Code général des impôts : l'impôt sur le revenu dû sur la plus-value est réduit de 10 € par hectare et par année de détention. Il compense l'impôt déjà payé chaque année sur les revenus forestiers.
elle réduit l'impôt, pas la plus-value : 10 € × 6 ha × 14 ans = 840 € d'impôt en moins ;
les fractions d'hectare sont négligées ;
elle ne s'applique pas aux prélèvements sociaux ;
l'administration admet de l'appliquer à toute la plus-value du bois, terrain et arbres compris ;
elle vaut aussi pour la vente de parts de groupements forestiers.
Le notaire la porte directement sur la déclaration de plus-value : signalez-lui que le bien vendu est un bois, surface à l'appui.
Exemple chiffré et simulateur
Un bois de 6 ha acheté 18 000 €, revendu 30 000 € au bout de 14 ans :
Plus-value d'un bois de 6 ha détenu 14 ans
Étape
Montant
Prix d'acquisition majoré du forfait de 7,5 %
19 350 €
Plus-value brute
10 650 €
Impôt sur le revenu après abattement de 54 %
931 €
Réduction forestière
− 840 €
Impôt sur le revenu dû
91 €
Prélèvements sociaux après abattement de 14,85 %
1 560 €
Total à payer
1 651 €
Sans la réduction forestière, l'impôt sur le revenu aurait été de 931 € au lieu de 91 €. Faites le calcul pour votre bois :
Simulez l'impôt sur la vente de votre bois
Calcul fait dans votre navigateur : rien n'est envoyé ni enregistré.
En indivision : votre part du prix.
Laissez vide : le forfait de 7,5 % s'applique s'il est plus favorable.
Plus-value brute
10 650 €
Impôt sur le revenu (19 %), abattement de 54 %
931 €
Réduction forestière (10 € × hectares × années)
− 840 €
Prélèvements sociaux (17,2 %), abattement de 14,85 %
1 560 €
Total estimé
1 651 €
Estimation indicative, hors frais de vente et cas particuliers (non-résidents, parts de groupement forestier). Le notaire établit le montant exact à la signature.
La plus-value dépend d'abord du prix de vente. Pour fixer un prix réaliste, appuyez-vous sur les ventes de bois réelles autour de chez vous : notre estimation gratuite les compare à votre bois, et notre article estimer le prix d'un bois explique la méthode. Vous pourrez ensuite publier votre annonce gratuitement, sans commission.
Questions fréquentes
Qui paie l'impôt sur la plus-value d'un bois ?
Le notaire calcule l'impôt et les prélèvements sociaux lors de la vente, sur la déclaration n° 2048-IMM, et les paie à l'administration en les prélevant sur le prix. Le vendeur n'a pas de démarche à faire de son côté, mais il doit fournir au notaire ses justificatifs (acte d'achat, frais payés, déclaration de succession).
Un bois reçu en héritage est-il imposé à la revente ?
Oui, si la vente dégage une plus-value. Le prix d'acquisition retenu est la valeur déclarée dans la succession, et la durée de détention court depuis le décès. Les frais réellement payés (acte, droits de succession afférents au bois) s'y ajoutent ; le forfait de 7,5 % est réservé aux achats.
La réduction de 10 € par hectare s'applique-t-elle aux prélèvements sociaux ?
Non. Elle réduit uniquement l'impôt sur le revenu (19 %). Les prélèvements sociaux (17,2 %) restent dus, après leur propre abattement pour durée de détention.
Vendre une coupe de bois est-il une plus-value ?
Non. La vente de bois sur pied relève des revenus forestiers, imposés forfaitairement à partir du revenu cadastral. Le régime des plus-values ne vise que la vente du bois lui-même : le terrain et ses arbres.
Information générale, à jour à la date indiquée : elle ne remplace pas le conseil d'un notaire, d'un expert forestier ou du centre régional de la propriété forestière (CRPF) pour une situation précise.
Vous vendez un bois ?
Estimez-le à partir des ventes réelles, puis publiez votre annonce gratuitement.
Un bois vaut son sol plus ses arbres. Comment chiffrer l'un et l'autre, ce que disent les ventes voisines et quand l'avis d'un expert devient indispensable.